Онлайн-касса для интернет-магазина в Узбекистане: кто выбивает чек и что передаёт сайт
Про кассовые аппараты написано много, про интеграцию почти ничего. Кто выдаёт фискальный чек при оплате на сайте, когда касса всё-таки нужна самому магазину и какие поля он обязан передать.
Содержание
- Кто выбивает чек, когда оплата проходит на сайте
- Онлайн-касса, виртуальная касса и маркетплейс: для закона это одно и то же
- Когда онлайн-касса нужна самому магазину
- Отказ на пороге: почему чек выгоднее выбивать курьеру
- Чек нужен не всегда, и физлицо с юрлицом расходятся здесь
- ИКПУ, из-за которого магазин платит не тот налог
- Что на самом деле передаёт сайт
- Продажа через агентов: самое дорогое место
- Ставки, проверенные на 3 сентября 2026 года
- Форма оплаты и что меняется 22 октября
- Что проверить до запуска
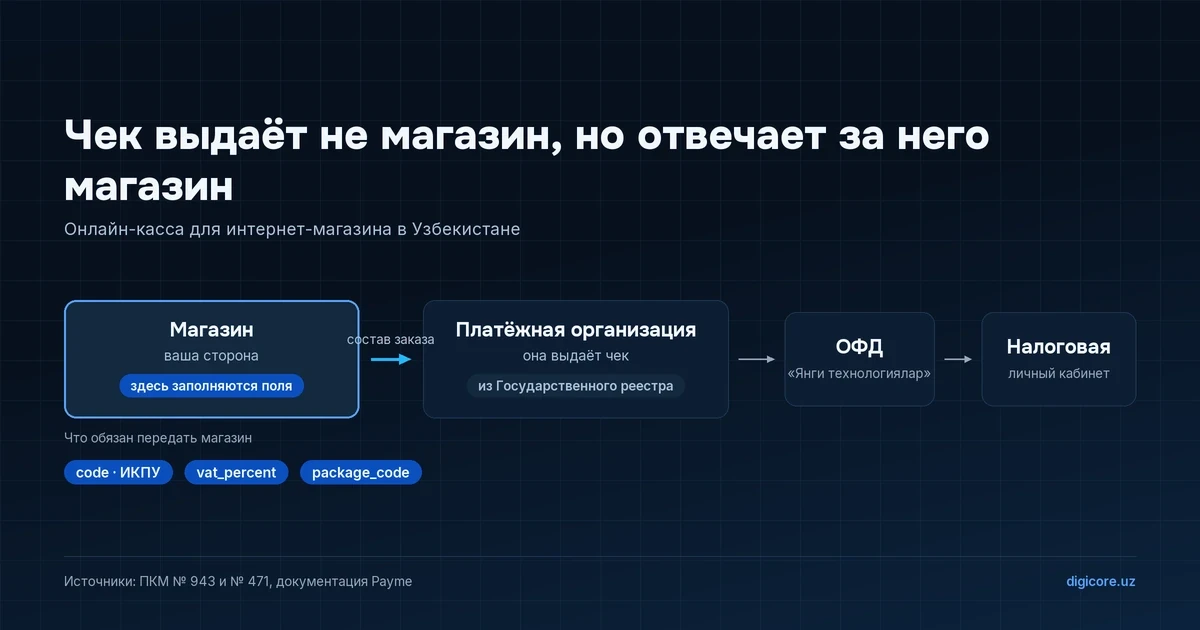
Онлайн-касса для интернет-магазина в Узбекистане устроена не так, как ждёт владелец сайта. Чек выбивает не магазин: при оплате картой на сайте фискальный чек формирует платёжная организация или маркетплейс, подключённые к оператору фискальных данных. Магазин отдаёт им состав заказа. А отвечает за то, чтобы чек был сформирован полностью и дошёл до покупателя, всё равно магазин.
Ниже этот контур разобран со стороны сайта, а не со стороны кассового аппарата. Про кассовые аппараты, абонплату и техобслуживание написано много, про поля, которые обязан отдать интернет-магазин, почти ничего. Мы собирали такие интеграции сами, а каждую норму в тексте сверили с действующей редакцией постановления и Налогового кодекса на 3 сентября 2026 года.
Кто выбивает чек, когда оплата проходит на сайте
Начать стоит с того, что фискализация онлайн-платежей и офлайн-торговли живут в разных контурах и посредники у них разные.
В онлайне чек выдаёт платёжная организация или маркетплейс. Для этого они интегрированы с оператором фискальных данных и внесены в Государственный реестр. Если оплата идёт через такого посредника, отдельный чек с онлайн-кассы или виртуальной кассы магазину выбивать не нужно. Порядок описан в приложении 1а к постановлению Кабинета Министров № 943 от 23 ноября 2019 года, а нынешняя редакция этого приложения изложена постановлением № 471 от 22 августа 2022 года.
Оператор фискальных данных в Узбекистане один. Это ГУП «Научно-информационный центр „Новые технологии“» при Налоговом комитете, тот самый «Янги технологиялар», через который проходят все чеки. Выбирать между операторами не приходится и сравнивать их незачем.
В офлайне работают другие компании. Они продают кассы на Android, берут абонплату и плату за техобслуживание, состоят в Государственном реестре центров технического обслуживания и играют между налоговой и бизнесом ту же роль посредника, что платёжная организация играет в онлайне.
Отсюда вывод, который многие узнают поздно. Если у вас есть и сайт, и торговая точка, у вас два контура и два договора. Онлайн-касса ничего не решает за офлайн, а офлайн-касса не закрывает сайт, и объединяет их только то, что чеки попадают в одну систему.
Онлайн-касса, виртуальная касса и маркетплейс: для закона это одно и то же
В постановлении онлайн-касса называется онлайн-ККМ, и пункт 3 приложения 1 говорит про неё вещь, которой нет ни в одном обзоре по теме. Понятия «онлайн-ККМ», «виртуальная касса» и «маркетплейс» применяются в налоговом законодательстве под общим именем «контрольно-кассовая техника».
Разница между ними техническая. Онлайн-касса — это аппарат. Виртуальная касса, по определению из того же приложения, программный продукт. Она подключается к фискальному модулю, формирует фискальные документы, передаёт их оператору в реальном времени и умеет либо печатать чек на бумаге, либо отправлять его в электронном виде. Маркетплейс в этом ряду третий — система расчётов, которая получает фискальные признаки от оператора в онлайне.
Для интернет-магазина отсюда следуют две вещи. Первая. Любая норма, написанная про чеки контрольно-кассовой техники, достаёт и тот чек, который выбил за вас маркетплейс. Ниже это выстрелит на штрафе за неверный код товара. Вторая. Применять в Узбекистане разрешено только ту кассу или ту площадку, что внесена в Государственный реестр, поэтому до подключения стоит убедиться, что ваш посредник в нём есть.
Когда онлайн-касса нужна самому магазину
Тут и возникает вопрос про свою онлайн-кассу, и задан он обычно не с того конца. Решает не факт доставки. Решает то, кто принимает у покупателя деньги и чем.
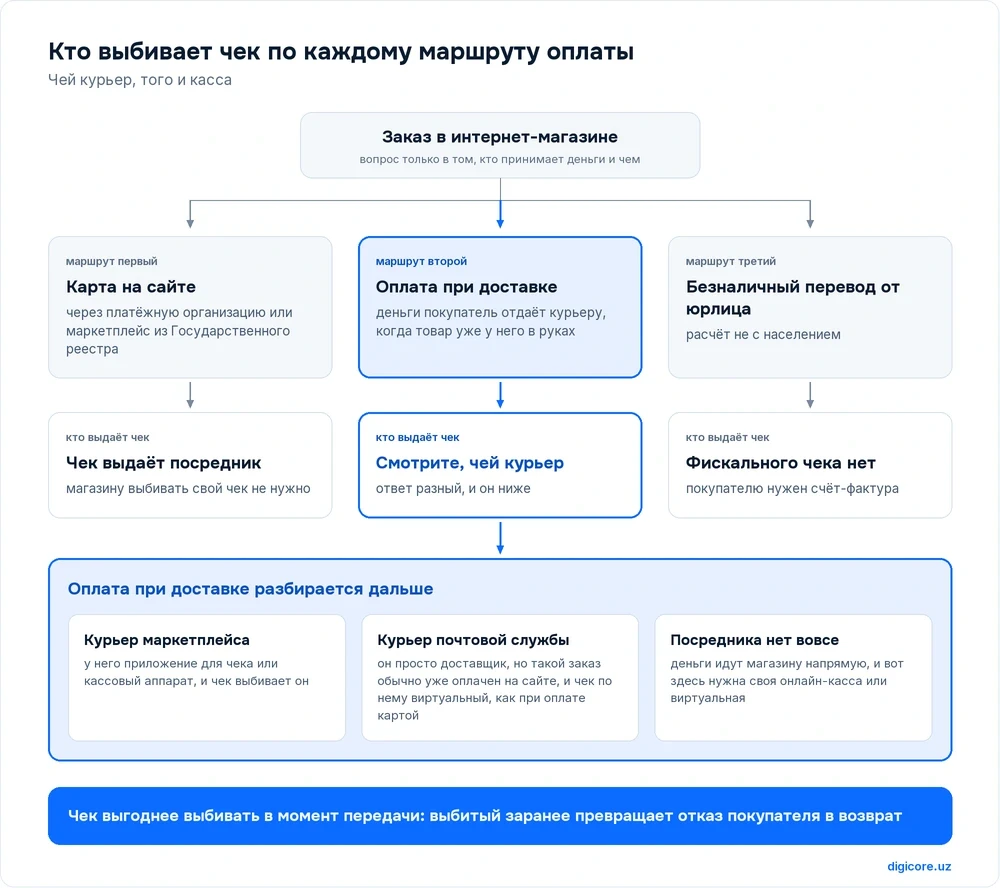
Курьер маркетплейса приезжает с кассой. У него либо приложение, которое выбивает чек на месте, либо кассовый аппарат, и чек по такому заказу выдаёт он. Своя касса магазину для этого не нужна. Курьер почтовой службы чек не выбивает, он просто доставщик, но заказы, которые едут почтой, обычно уже оплачены на сайте, а чек по онлайн-оплате виртуальный, и контур у них выходит тот же, что у оплаты картой. Встречали мы и третий вариант. Чек печатают заранее и кладут в коробку вместе с товаром.
Своя онлайн-касса или виртуальная касса нужна тогда, когда деньги за заказ магазин получает напрямую и ни один посредник чек по нему не выбивает. Виртуальная — это программа, и в отличие от аппарата её не нужно возить с курьером. Послаблений у неё нет. Она так же входит в Государственный реестр и так же регистрируется на магазин, а не просто «умеет печатать чеки». Совет завести кассу звучит легко, а стоит денег и работы, поэтому сначала выпишите свои маршруты оплаты и посмотрите, остался ли среди них хоть один, по которому чек не выбивает никто.
Отказ на пороге: почему чек выгоднее выбивать курьеру
Это самое полезное место статьи для того, кто торгует с доставкой, и в постановлении его нет. Покупатель впервые видит товар, когда курьер с кассой уже стоит в дверях. И может отказаться прямо там.
Дальше всё зависит от того, выбит ли по заказу чек. Если да, отказ перестаёт быть отказом. Продажа зафиксирована, и её приходится не отменять, а разворачивать назад: возвращать деньги и разбираться с уже ушедшим фискальным документом. Если чек выбивает курьер своей кассой в момент передачи товара, отказ остаётся несостоявшейся продажей. Разворачивать нечего.
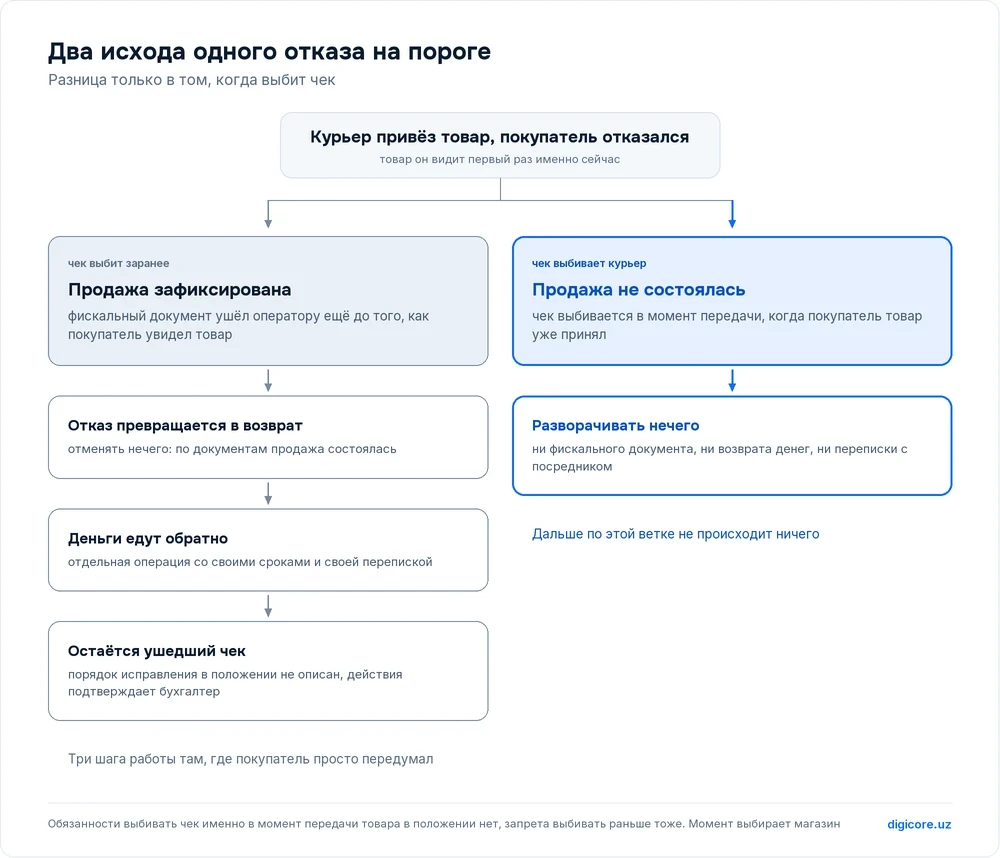
Довод здесь операционный, а не нормативный. Он сильнее. Норма говорит, что чек за вас может выбить посредник, а практика говорит, что выбивать его до того, как покупатель принял товар, дороже. Так мы и делаем на своих проектах. Обязанности выбивать чек именно в момент передачи мы в положении не нашли, обратного запрета тоже, и выбор момента остаётся за магазином. Обсудить его с посредником и бухгалтером дешевле до интеграции, чем после первой волны отказов.
Чек нужен не всегда, и физлицо с юрлицом расходятся здесь
Обязанность выдать фискальный чек возникает при денежных расчётах с населением. Продали физическому лицу, нужен чек. Продали компании по безналичному расчёту, нужен счёт-фактура, и чека там не появляется.
Значит, корзина обязана понимать, кто покупает, до оплаты, а не в бухгалтерии в конце месяца. Мы разводим это на шаге оформления заказа: физическое лицо уходит по фискальному пути с передачей позиций платёжной организации, юридическое идёт по документообороту со счётом-фактурой. Магазин, который гонит оба случая одним потоком, потом разбирает последствия руками.
Чеки видны в личном кабинете налоговой, и при необходимости их правят. Это наш опыт, а не норма из положения. Порядка исправления в приложении 1 мы не нашли, поэтому процедуру стоит уточнить у своего посредника. И в любом случае это работа человека, а не самоисправление.
ИКПУ, из-за которого магазин платит не тот налог
ИКПУ, идентификационный код продукции из единого электронного национального каталога, — обязательный реквизит чека. Больше того, пункт 3 приложения 1 запрещает применять кассу или площадку, в чеках которой этих кодов нет. Найти готовый код или заказать новый можно на tasnif.soliq.uz.
Опасность не в самой обязанности, а в том, что код тянет за собой налог. Ставка НДС стоит в чеке отдельным реквизитом по каждой позиции и обязана соответствовать номенклатуре товара. По нашим внедрениям льготы система подтягивает по коду. Поставили не тот код, получили не ту ставку, причём молча.
За это есть отдельный штраф. Статья 223 Налогового кодекса: отражение в счетах-фактурах или чеках контрольно-кассовой техники идентификационных кодов, не соответствующих номенклатуре приобретённых товаров или услуг, влечёт наложение штрафа в размере одного процента от стоимости реализованных товаров, указанной в этих счетах-фактурах либо чеках. Норма внесена законом № ЗРУ-741 и действует с 1 июля 2022 года. Один процент выглядит скромно ровно до умножения на годовой оборот.
И здесь возвращается общее имя из предыдущего раздела. Чек маркетплейса — это чек контрольно-кассовой техники, а коды в него положили вы. То, что кассу держит посредник, от штрафа не спасает.
Кодов две группы. Базовые описывают вид товара и оканчиваются на «000 000», идентификационные несут бренд и свойства конкретной позиции. Магазину с сотней товаров разложить каталог один раз аккуратно дешевле, чем через квартал искать, какая позиция всё это время уходила с чужим кодом. Исправление, кстати, начинают не с чека, а со счёта-фактуры, по которой товар пришёл с неверным кодом.
Что на самом деле передаёт сайт
Здесь заканчиваются обзоры и начинается работа разработчика. Онлайн-касса из схемы не исчезает, она просто стоит не у вас. Магазин не выбивает чек, но обязан отдать платёжной системе состав заказа. У Payme это объект detail:
detail: {
  receipt_type: 0,
  shipping: { title, price },
  items: [ ... ]
}
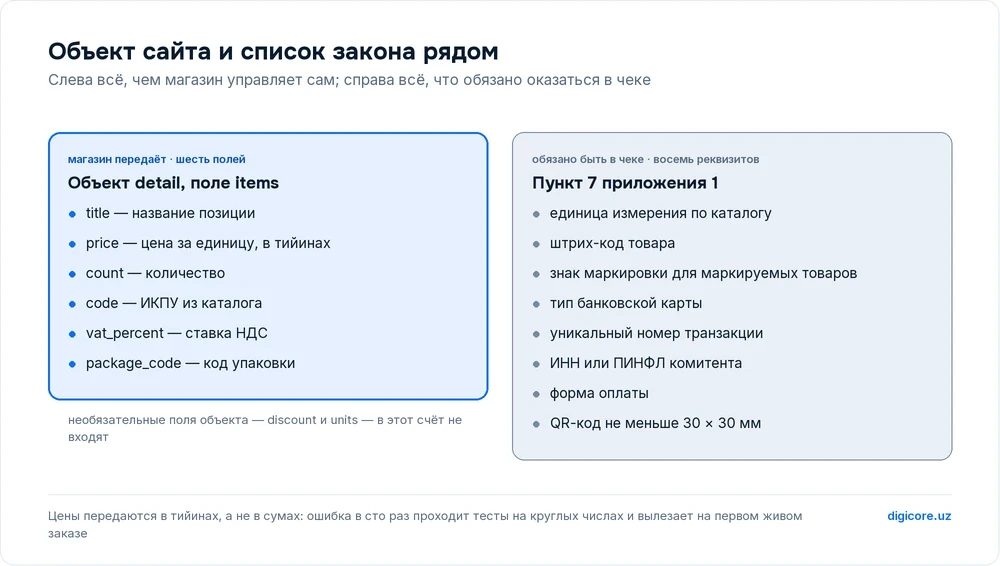
Каждая позиция в items несёт обязательные поля: title для названия, price для цены за единицу, count для количества, code для ИКПУ, vat_percent для ставки НДС и package_code для кода упаковки. Необязательных два: discount и units. Мерчанты на Merchant API дополнительно реализуют метод SetFiscalData.
Одна деталь, на которой спотыкаются почти все, кто пишет такую интеграцию впервые. Цены передаются в тийинах, а не в сумах. Ошибка в сто раз проходит тесты на круглых числах и вылезает на первом живом заказе.
Список обязательных реквизитов чека из пункта 7 приложения 1 длиннее, чем объект detail. Там есть единица измерения по каталогу, штрих-код товара, знак маркировки для маркируемых товаров, тип банковской карты, уникальный номер транзакции, ИНН или ПИНФЛ комитента и QR-код размером не меньше 30 на 30 миллиметров для проверки подлинности чека. Часть значений приходит с платёжной стороны, но товарная часть уходит из вашего каталога.
Ещё одно требование живёт не в объекте, а в пункте 8 приложения 1а. Ссылку на электронный чек отправляют на указанный покупателем номер телефона, на адрес электронной почты либо в его личный кабинет. Значит, корзина обязана собрать хотя бы один рабочий контакт и передать его дальше. Магазин, который принимает заказ по одному имени и адресу доставки, чек покупателю доставить не сможет.
Для магазина на своём движке из этого следует одно. Карточка товара хранит не только цену и картинку, но и код, ставку, единицу измерения и упаковку. Мы закладываем эти поля сразу при разработке интернет-магазина: добавлять их в живой каталог на тысячу позиций заметно дороже, чем предусмотреть заранее.
Продажа через агентов: самое дорогое место
Если площадка продаёт чужой товар, схему оформляют до запуска. Когда при фискализации вся сумма продажи ложится на агента, налоговая видит её как его оборот: заработал он вознаграждение, а налог считают со всей выручки.
Правильная конструкция другая. Сумма идёт производителю или поставщику, а с агентом тот рассчитывается по счёту-фактуре на вознаграждение. В законе это договор комиссии: комитент владеет товаром, комиссионер продаёт. Пункт 11 статьи 304 Налогового кодекса прямо выводит из дохода имущество, поступившее комиссионеру в связи с исполнением обязательств по такому договору, кроме самого вознаграждения.
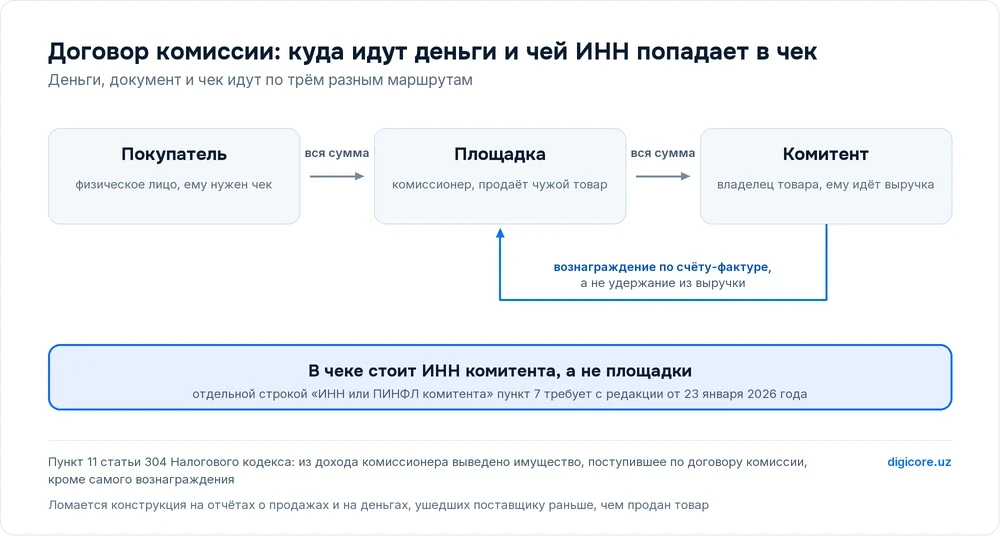
Что это значит для интеграции, видно в реквизитах чека. С редакции от 23 января 2026 года пункт 7 требует отдельной строкой ИНН или ПИНФЛ комитента. Посредник обязан уметь передать, чей товар он продал, а продавец активирует площадку у себя как комиссионера.
Ломается конструкция предсказуемо, и мы это видели. Деньги ушли поставщику раньше, чем товар продан. Отчётов о продажах нет или они расходятся с договором. После этого сделку перестают считать комиссией, и доходом посредника признают всю сумму. Учёт для налогов при этом ведётся по методу начисления (статья 78 кодекса), поэтому довод «деньги ещё не пришли» не работает.
Схему с агентами дешевле проверить на бумаге до запуска. Мы делаем это вместе с проектированием платёжной части, потому что переделка после первой отчётности означает пересборку чеков задним числом.
Ставки, проверенные на 3 сентября 2026 года
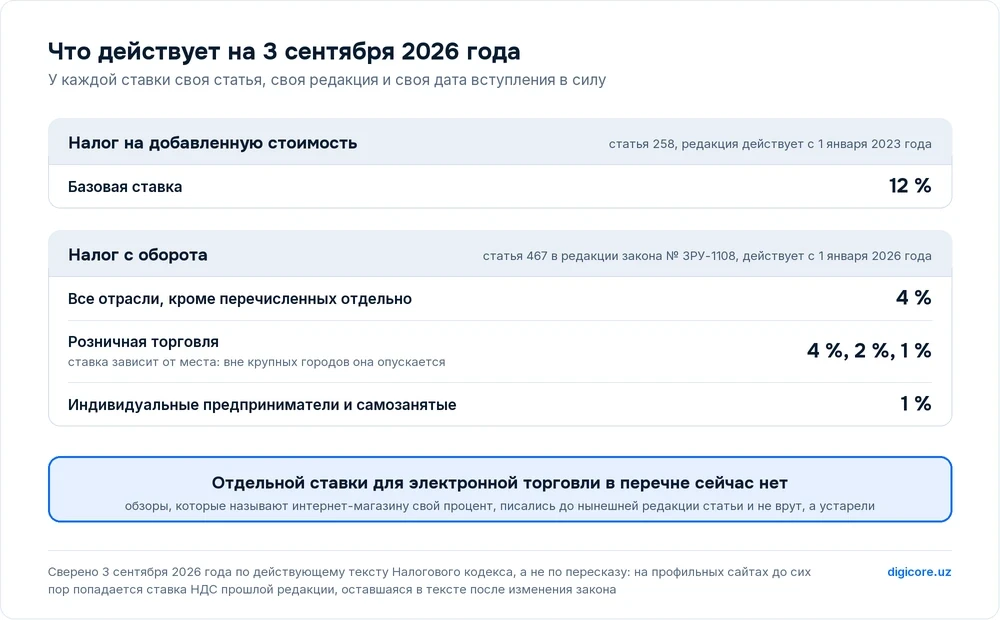
Базовая ставка НДС составляет 12 процентов. Это статья 258 Налогового кодекса, редакция действует с 1 января 2023 года.
Налог с оборота идёт по статье 467, и с 1 января 2026 года она применяется в редакции закона № ЗРУ-1108. Для всех отраслей, кроме перечисленных отдельно, ставка 4 процента; у розничной торговли она зависит от места и опускается до 2 и 1 процента вне крупных городов; у индивидуальных предпринимателей и самозанятых 1 процент.
Отдельной ставки для электронной торговли в этом перечне сейчас нет. Обзоры, которые называют интернет-магазину свой процент, писались до нынешней редакции статьи и не врут, а устарели. Сверяйте по действующему тексту Налогового кодекса, а не по пересказу.
Причина, по которой мы ставим дату рядом с каждой цифрой, простая. Пока готовился этот материал, на профильном бухгалтерском сайте попалась ставка НДС 15 процентов. Она была верна для своего времени и осталась в тексте после изменения закона, потому что за текстом никто не вернулся. Разницы на вид никакой.
Форма оплаты и что меняется 22 октября
Этот реквизит стоит в чеке самостоятельно, рядом с номером чека, заводским номером кассы, ИНН, ценой и суммой НДС. Из канала оплаты форма не выводится, её передают.
С 22 октября 2026 года реквизит действует в новой редакции, внесённой постановлением № 393 от 20 июля 2026 года. Значений четыре: наличные, банковские карты, оплата по QR-коду или смешанная. Последнее стоит проверить в своей интеграции отдельно. Частичная оплата картой и частичная наличными при доставке — как раз смешанная форма, и передавать её надо явно.
Что проверить до запуска
- Кто в вашей схеме выдаёт чек: платёжная организация, маркетплейс или ваша собственная онлайн-касса либо виртуальная касса.
- Внесён ли этот посредник в Государственный реестр.
- Есть ли заказы, деньги по которым приходят вам мимо посредника, и чья касса выбивает чек по ним.
- В какой момент выбивается чек по заказам с доставкой и что произойдёт, если покупатель откажется на пороге.
- Умеет ли корзина различать физическое и юридическое лицо до оплаты.
- Проставлены ли коды ИКПУ у всех позиций каталога, включая услуги и доставку, и проверены ли льготные коды отдельно.
- Передаёт ли интеграция полный состав заказа: код, ставку НДС, количество, единицу измерения, упаковку, и в тийинах ли цены.
- Собирает ли корзина телефон или почту покупателя, чтобы ссылка на чек до него дошла.
- Если продаёте чужой товар, оформлена ли комиссия так, чтобы оборот не лёг на агента целиком.
- Кто отвечает за исправление чеков в личном кабинете налоговой и в какой срок.
Отдельно про сроки. Нормы по фискализации правят часто. Только в 2026 году приложения к постановлению № 943 менялись в январе и в июле, и часть июльских правок вступает в силу 22 октября. Всё, что выше, сверено 3 сентября 2026 года, и через год эта дата будет значить больше, чем сами цифры.
Фискализация в Узбекистане выглядит бухгалтерской темой, а упирается в структуру каталога и в код интеграции. Если вы запускаете магазин или переделываете существующий, мы разбираем этот контур вместе с подключением приёма оплаты и интеграциями с внешними системами, а не откладываем до момента, когда чеки уже уходят не туда. Напишите нам, какая у вас схема продаж, и мы скажем, где в ней узкое место.